手取りが増えないのに出費だけが増えていく。
製造業サラリーマンなら
一度は感じたことがあるあの閉塞感。
私も以前はそうでした。
製造業で何年働いても
お金が一向に貯まらない。
理由は単純でした。
お金の知識がゼロだったからです。
その証拠に私がやらかしたこと正直に言います。
・ねずみ講に引っかかって借金
・税金は取られ放題
・保険料は数万払うのが普通
・投資は怖いものだと思っていた
典型的なお金の知識がないサラリーマンでした。
転機はリベ大(両学長のYouTube)
との出会いとFP資格の取得です。
知識をつけて行動したことで
生活が少しずつ変わりました。
・ふるさと納税で節税
・年末調整と確定申告で手取りアップ
・保険の見直しで固定費が大幅ダウン
・投資を始めてお金に働いてもらえるように
この記事では製造業20年×FP資格者が
実際にやって効果があった
節税・固定費削減の方法を
具体的に解説します。
「難しそう」と思わないでください。
知識をつけて一つ行動するだけで
手取りは確実に増えます。
製造業サラリーマンがお金を貯められない理由
まず根本的な問題を理解しましょう。
理由① 税金・社会保険料の仕組みを知らない
製造業サラリーマンの給料から引かれているものを
正確に把握していますか?
・所得税
・住民税
・健康保険料
・厚生年金保険料
・雇用保険料
節税対策していない方は、
概算で総支給額の約25〜30%が引かれています。
つまり月収30万円の人は
実質7〜9万円が自動的に消えています。
でも実はこの税金・社会保険料は
正しい知識があれば合法的に減らせます。
私自身の直近3か月ほどを調べてみると、
約18%が税金、社会保険料でした。
月収30万円の7%は21,000円です。
金額にすると意外と大きいですよね。
理由② 固定費を見直したことがない
毎月必ず出ていく固定費を
一度も見直したことがない方が多いです。
・スマホ代
・光熱費
・保険料
・サブスクリプション
これらを見直すだけで
月1〜3万円の削減ができる場合があります。
私自身、通信費と保険料の見直しで
月9,500円(年間約11万円)の固定費削減ができました。
理由③ 投資を怖いものだと思っている
「投資は怖い」
「損したらどうする」
私もそう思っていました。
でも正しい知識を持てば
投資はお金を増やす最も確実な方法の一つです。
特に新NISAは国が用意した税制優遇制度で
初心者でも始めやすい仕組みになっています。
理由④ お金の知識を学ぶ機会がなかった
学校ではお金の勉強を教えてくれません。
製造業の現場でもお金の話は
タブー視されがちです。
結果として
「なんとなく働いてなんとなく使う」という
状態が続いてしまいます。
共通点は一つ
これらの理由に共通していることがあります。
お金の知識がないこと。
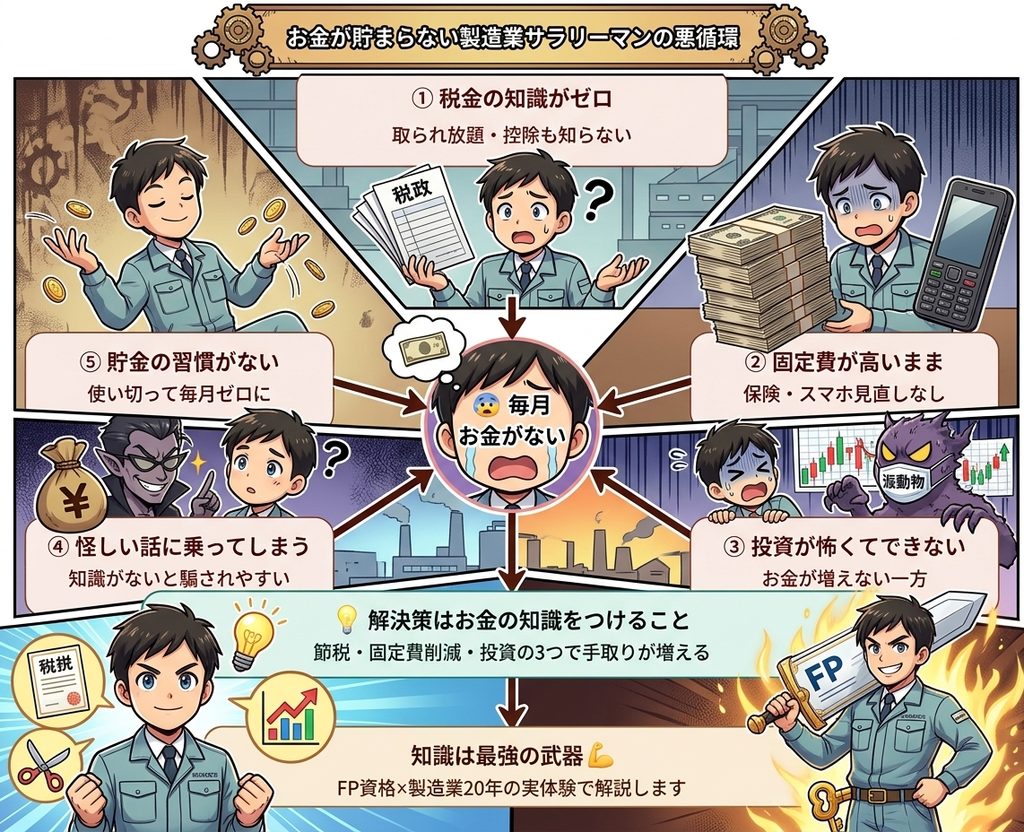
逆に言えば知識をつけて行動するだけで
手取りは確実に増えます。
次のセクションから
具体的な方法を解説します。
今すぐできる節税の方法
節税と聞くと
難しく聞こえるかもしれません。
でも製造業サラリーマンでも
今すぐできる節税方法がいくつかあります。
順番に解説します。
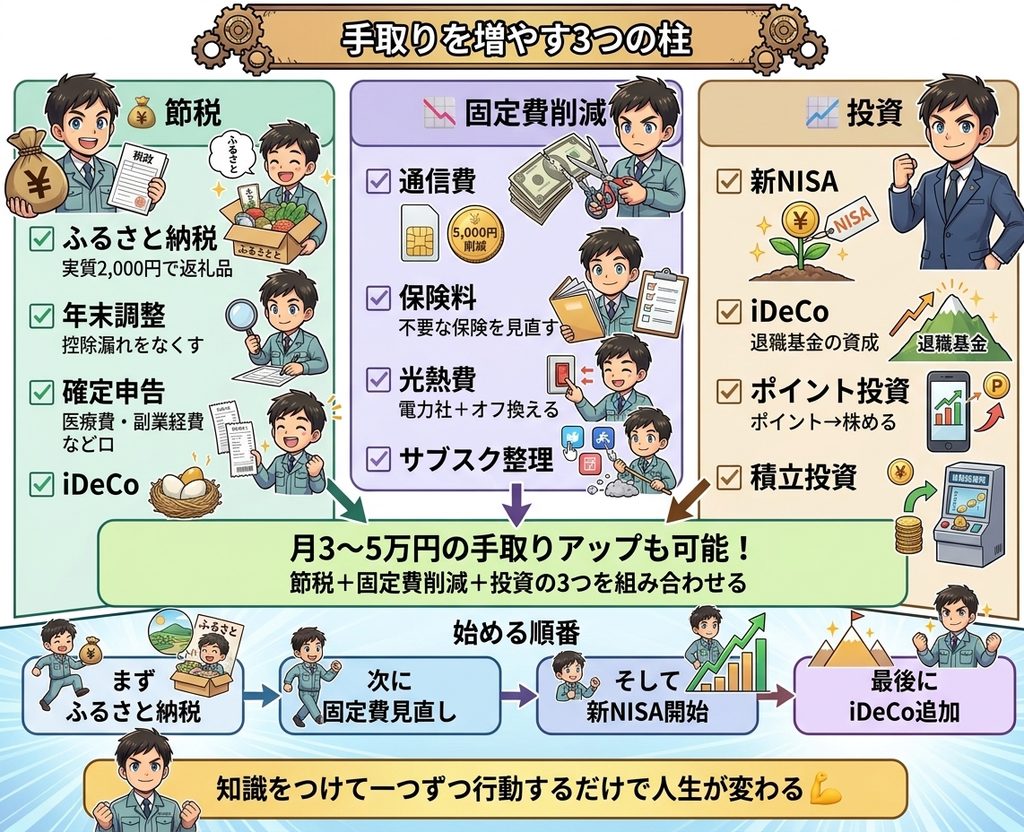
① ふるさと納税
最も手軽に始められる節税方法です。
・仕組み
自分が応援したい自治体に寄付をすることで
所得税・住民税が控除される制度です。
実質2,000円の負担で寄付金額に応じた
返礼品がもらえます。
・製造業サラリーマンへの効果
年収400万円の場合、
ざっくりとした計算で約4万円分の
ふるさと納税が可能です。
つまり2,000円の負担で
それ以上の価値ある返礼品がもらえる計算です。
私は毎年ふるさと納税を活用していて、
これまでにこんな返礼品を受け取りました。
・お米 20kg
・鶏肉(各部位)7kg
・紅鮭 2kg
・高級シャインマスカット 2房
普段の食卓にそのまま使えるので、
家計の助けになっています。
※返礼品は自治体や年度によって変わります。
控除の上限額は年収や家族構成で変わるので、
各ポータルサイトのシミュレーターで
確認してから申し込んでください。
・始め方
さとふる・ふるなびなどのポータルサイトから
簡単に申し込めます。
年収に応じた上限額を確認してから
始めてください。
より詳しく知りたい方はこちら👇
② 年末調整を正しく申告する
年末調整は会社が税金の
計算をしてくれる制度です。
でも申告漏れがあると本来戻ってくるはずの
お金が戻ってきません。
【見落としやすい控除】
・生命保険料控除
→ 生命保険・医療保険・個人年金保険の支払いがある方
・地震保険料控除
→ 地震保険に加入している方
・住宅ローン控除
→ マイホームを購入した方
・配偶者控除・扶養控除
→ 家族構成に変化があった方
これらを正しく申告するだけで
数万円の還付を受けられる場合があります。
③ 確定申告でさらに節税する
年末調整だけでは申告できない控除が
確定申告で申請できます。
【製造業サラリーマンに関係する主な控除】
・医療費控除
→年間10万円以上の医療費がかかった場合
・セルフメディケーション税制
→市販薬の購入が年間1万2,000円以上の場合
・副業の経費
→ブログ・副業の必要経費を計上できる
・ふるさと納税
→6自治体以上に寄付した場合は確定申告が必要
確定申告はe-Taxを使えば
スマホで完結できます。
④ iDeCo(個人型確定拠出年金)
掛け金が全額所得控除になる
最強の節税制度です。
【メリット】
・掛け金が全額所得控除
・運用益が非課税
・受取時も控除がある
【製造業サラリーマンへの効果】
月2万円のiDeCoで
年間約3〜5万円の節税効果(概算)があります。
老後の資産形成と節税が同時にできる
一石二鳥の制度です。
*注意点
原則60歳まで引き出せないので
余剰資金で始めてください。
固定費削減で毎月の手取りを増やす
節税と並んで、すぐに効果が出るのが
固定費の見直しです。
固定費とは、毎月必ず出ていくお金のこと。
一度見直せば、その効果が毎月ずっと続きます。
ここでは私が実際に見直した内容と、
その結果を紹介します。
※効果は契約内容や家族構成によって異なります。
私の見直し結果
| 項目 | 見直し前 | 見直し後 | 削減額 |
|---|---|---|---|
| 通信費 | 月4,000円 | 月1,500円 | 月2,500円 |
| 保険料(家族4人) | 月14,000円 | 月7,000円 | 月7,000円 |
| 光熱費 | 年120,000円 | 年100,000円 | 年20,000円 |
通信費と保険料だけで、
月9,500円、年間114,000円の削減です。
① 通信費:大手キャリアから格安SIMへ
私は大手キャリアから格安SIMに乗り換えて、
月4,000円だった通信費が月1,500円になりました。
手続きは思ったより簡単で、
乗り換え自体は短時間で終わりました。
乗り換え前に確認したいこと
・今の契約の解約金や契約期間
・キャリアメールを使っているか
(乗り換えると使えなくなる場合があります)
・自分の通信量に合うプランか
おすすめの格安SIM
・楽天モバイル
・IIJmio
・mineo
乗り換えの手続きは
30分程度で完了します。


② 保険料:終身保険から掛け捨て保険へ
家族4人で月14,000円だった保険料を、
終身保険から掛け捨ての保険に切り替えて、
月7,000円にしました。
保険は毎月の固定費の中でも、
見直した時の金額が大きくなりやすい項目です。
ただし、注意点があります
・終身保険を解約すると、
解約返戻金が払った金額を下回る場合がある
・年齢や健康状態によっては、
あとから再加入できないことがある
どんな保障が必要かは、
家族構成や貯蓄の状況によって違います。
見直す前に今の契約内容
(保障の範囲・解約返戻金など)を
必ず確認してください。
迷う場合は、保険会社や
無料の相談窓口に聞いてみるのも一つの方法です。
③ 光熱費:大手から新電力へ
電力会社を大手から新電力に切り替えて、
光熱費を見直しました。
見直し前:年120,000円
見直し後:年100,000円
電気の使い方や地域によって結果は変わります。
各社の料金シミュレーションで
ご自身の使用量に当てはめて比較してから決めてください。
【簡単にできる節電の工夫】
・LED電球への交換
・省エネ家電への買い替え
・電力会社のアプリで使用量を可視化する
④ サブスクリプションの見直し
使っていないサブスクが
ないか確認してください。
よくある見直しポイント
・動画サービスの複数契約
→ 1つに絞る
・使っていないジムの会費
→ 解約する
・自動更新のアプリ課金
→ 定期的に確認する
月々1,000円でも
年間12,000円の削減です。
固定費は「一度の見直し」で毎月効く
通信費・保険料・光熱費は、
一度見直せば毎月自動的に効果が出ます。
| 項目 | 削減額(月) |
|---|---|
| 通信費 | 約2,500円 |
| 保険料 | 約7,000円 |
| 光熱費 | 約1,600円 |
| サブスク | 約2,000円 |
| 合計 | 約13,100円 |
給料を上げるのは簡単ではありませんが、
固定費の見直しは自分の行動だけで進められます。
まず通信費の明細を
確認することから始めてみてください。
投資でお金に働いてもらう
節税・固定費削減で手取りが増えたら、
その一部を将来のために回すことを考えてみましょう。
ここでは特定の商品をおすすめするのではなく、
国が用意している制度の仕組みを
FP資格者の立場から解説します。
「投資は怖い」と思っている方も多いですが
正しい知識があれば怖くありません。
投資を始める前に知っておくこと
私の失敗談
以前の私はお金の知識がないまま
知人の話に乗ってしまい
ねずみ講で借金を作りました。
「簡単に稼げる」
「絶対に儲かる」
こういった話は100%詐欺です。
この失敗があったからこそ
今は正しい投資の知識を大切にしています。
この失敗から学んだのはお金を増やす近道はなく、
仕組みを理解して時間をかけて積み上げるものだ
ということです。
正しい投資とは
時間をかけてコツコツ資産を増やすものです。
投資のリスクについて
投資には元本割れのリスクがあります。
将来の結果は誰にも保証できません。
最終的な判断は
ご自身の責任で行ってください。
迷う場合は、各金融機関の公式情報や
専門家の無料相談も活用してください。
知っておきたい国の制度2つ
① 新NISA
運用で得た利益に通常かかる約20%の税金が
非課税になる国の制度です。
・年間の投資上限は360万円
(つみたて投資枠120万円+成長投資枠240万円)
・利益や配当が非課税
・好きなタイミングで引き出せる
・少額から始められる
どの金融機関で口座を開くか、
何に投資するかは人それぞれです。
手数料や取扱商品を各社の公式サイトで比較して、
ご自身で判断してください。
② iDeCo(個人型確定拠出年金)
老後資金をつくるための私的年金制度です。
・掛け金が全額所得控除になる
・運用益が非課税
・原則60歳まで引き出せない
節税効果がある一方、
途中で引き出せないため、
生活費に影響しない範囲で検討してください。
長く続けるための3つの考え方
① 長期
短期で売り買いせず時間をかけて向き合う
② 積立
毎月一定額を続けて値動きに一喜一憂しない
③ 分散
一つに集中させずリスクを分ける
積立のイメージ(シミュレーション)
月1万円を20年間積み立てた場合の計算例です。
※年利5%で運用できたと仮定したあくまで試算です。
将来の運用成果を約束するものではありません。
・積立元本:240万円
・試算結果:約411万円
実際の運用結果は市場環境によって変わり、
元本を下回ることもあります。
始める前の順番
①まず固定費の見直しで毎月の余裕資金を作る
↓
②生活費の数か月分を貯金として確保する
↓
③余裕資金の範囲内で制度の勉強から始める
投資は
「余裕資金で」
「理解できる範囲で」
が基本です。
焦って始める必要はありません。
まず今日できることは、
各制度の公式サイトを読んで仕組みを知ることです。
ポイント投資
いきなり投資が怖いという方は
まずポイント投資から始めてみてください。
楽天ポイントやPayPayポイントを使って
実際のお金を使わずに投資体験ができます。
投資の感覚をつかむのに最適です。
まとめ|お金の知識が人生を変える
製造業サラリーマンとして20年働いてきて
気づいたことがあります。
給料を上げることより
お金の知識をつける方が手取りを増やす近道です。
今日紹介した内容をおさらいします。
今すぐできる節税
✅ ふるさと納税で実質2,000円で返礼品をもらう
✅ 年末調整を正しく申告して控除漏れをなくす
✅ 確定申告でさらに節税する
✅ iDeCoで掛け金を全額所得控除にする
固定費削減
✅ 格安SIMに乗り換えて通信費を月2,500円削減
✅ 保険を見直して不要な保障をなくす
✅ 光熱費・サブスクを定期的に見直す
投資
✅ 新NISAで資産形成する
✅ iDeCoで節税しながら老後資金を作る
✅ まずポイント投資で感覚をつかむ
固定費の見直しで、私は通信費と保険料だけで
月9,500円(年間約11万円)の削減ができました。
効果には個人差がありますが、
一度見直せば毎月続くのが固定費の強みです。
かつての私はお金の知識がなく
借金を作り税金は取られ放題でした。
でもリベ大との出会いと
FP資格の取得で
生活が大きく変わっていきました。
知識は最強の武器です。
難しく考えなくていいです。
今日できることを一つだけ始めてください。
・ふるさと納税の上限額を調べる
・スマホ代の明細を確認する
・新NISAの公式サイトを読んでみる
その一歩が
1年後・3年後の自分を少しづつ変えてくれます。
※本記事は一般的な情報提供を目的としており、
特定の金融商品の購入や売買を勧めるものではありません。
投資の最終判断はご自身の責任で行ってください。
当ブログでは製造業サラリーマンが
キャリアとお金で豊かになるための情報を
発信しています。
ぜひ他の記事も読んでみてください👇
▼あわせて読みたい
・お小遣いが少ない製造業サラリーマンが副収入を得る3つの方法
・AI・自動化時代に製造業サラリーマンが生き残る5つの方法
・製造業サラリーマンが転職・昇給で使える国家資格7選